Domain eam24.de kaufen?
Wir ziehen mit dem Projekt
eam24.de um.
Sind Sie am Kauf der Domain
eam24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eam24.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
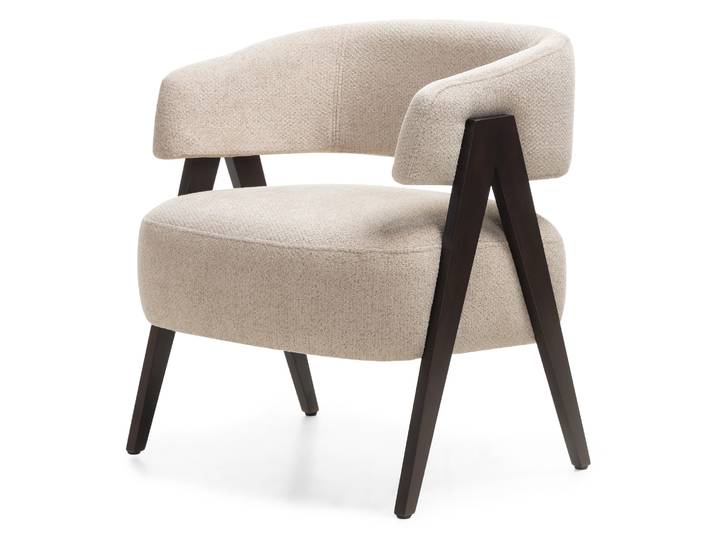
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die Anwendbarkeit und Auswirkungen der EU-Dienstleistungsrichtlinie auf Auswahl und Bestellung des Insolvenzverwalters, Gebundene Ausgabe vonDie Anwendbarkeit Und Auswirkungen Der Eu-dienstleistungsrichtlinie Auf Auswahl Und Bestellung Des Insolvenzverwalters, Gebundene Ausgabe Von Alexander Bluhm, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-64676-2,...94,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Jahresabschlussprüfung von großen Kapitalgesellschaften. Auswahl, Bestellung und Aufgaben des Abschlussprüfers, Taschenbuch von David Port, GRIN,Die Jahresabschlussprüfung Von Großen Kapitalgesellschaften. Auswahl, Bestellung Und Aufgaben Des Abschlussprüfers, Taschenbuch Von David Port, Grin, 978-3-668-91248-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Was sind die wichtigsten Kriterien, die Kreditgeber bei der Auswahl von Kreditnehmern berücksichtigen?
Die wichtigsten Kriterien, die Kreditgeber berücksichtigen, sind die Kreditwürdigkeit des Kreditnehmers, seine finanzielle Stabilität und seine bisherige Kreditgeschichte. Kreditgeber prüfen auch das Einkommen des Kreditnehmers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Zusätzlich werden auch Faktoren wie die Beschäftigungsdauer und die Verwendungszweck des Kredits berücksichtigt. **
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Ähnliche Suchbegriffe für Kreditgeber
-
Die Anwendbarkeit und Auswirkungen der EU-Dienstleistungsrichtlinie auf Auswahl und Bestellung des Insolvenzverwalters, Gebundene Ausgabe vonDie Anwendbarkeit Und Auswirkungen Der Eu-dienstleistungsrichtlinie Auf Auswahl Und Bestellung Des Insolvenzverwalters, Gebundene Ausgabe Von Alexander Bluhm, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-64676-2,...94,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Jahresabschlussprüfung von großen Kapitalgesellschaften. Auswahl, Bestellung und Aufgaben des Abschlussprüfers, Taschenbuch von David Port, GRIN,Die Jahresabschlussprüfung Von Großen Kapitalgesellschaften. Auswahl, Bestellung Und Aufgaben Des Abschlussprüfers, Taschenbuch Von David Port, Grin, 978-3-668-91248-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
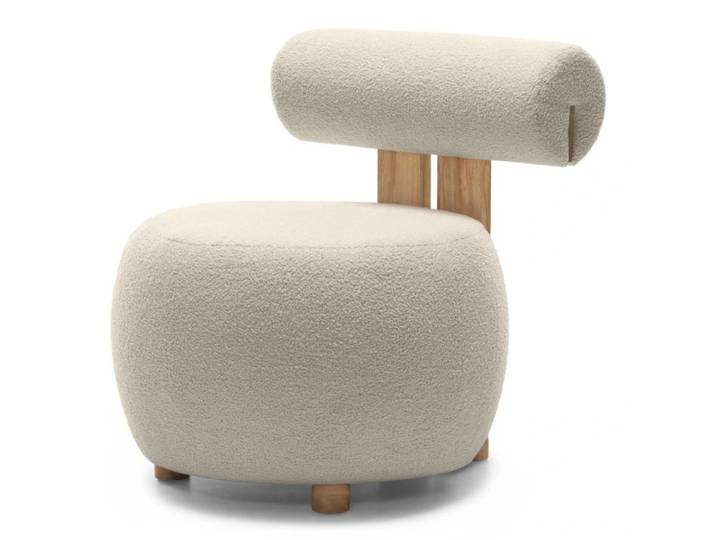
ANGEBOT Beige Designer-Sessel HANNA, Eiche II. QualitätANGEBOT Beige Designer-Sessel HANNA, Eiche II. Qualität. Material Zusammensetzung des Bezugs: 100% Polyester Bezugsstoff: Bouclé-Stoff Bezug: NOW OR NEVER 06 Farbe: Beige Abriebfestigkeit (Martindale): 90.000 - 100.000 Eichenholz: Natur Abmessungen Breite: 63 cm Tiefe: 71 cm Höhe: 70 cm Sitzhöhe: 44 cm Sitztiefe: 58 cm Höhe der Beine: 4,5 cm Produktdetails Sessel mit originellem Design Bezug mit sanfter und weicher Struktur Holzteile aus naturbelassenem Eichenholz Wird zerlegt geliefert NOW OR NEVER Now or Never ist ein moderner Polsterstoff vom Typ Bouclé, der nicht nur durch sein Aussehen, sondern auch durch seine funktionellen Eigenschaften überzeugt. Seine Oberfläche besteht aus feinen Schlingen, die eine angenehme Textur mit weichem Griff erzeugen. Dank der satten und neutralen Farbvarianten ergänzt er problemlos jedes Interieur — von minimalistisch über retro bis hin zu gemütlich skandinavisch. Dieser Stoff wird aus 100% recyceltem Polyester hergestellt, was besonders wichtig ist, wenn Sie nach einem nachhaltigen Material suchen. Er hat ein hohes Gewicht von 420 g/m², was Festigkeit, Dichte und Langlebigkeit gewährleistet. In der Martindale-Prüfung erreicht er hervorragende 90.000 bis 100.000 Zyklen, daher eignet er sich ideal für den täglichen Einsatz auf Sofas, Sesseln oder Bänken. Er verfügt über die OEKO-TEX Standard 100 Zertifizierung und erfüllt zudem die Anforderungen der REACH und des Global Recycled Standard – also Sicherheit und Nachhaltigkeit in einem. Farbe:Beige Material:Gepolstert190,80 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
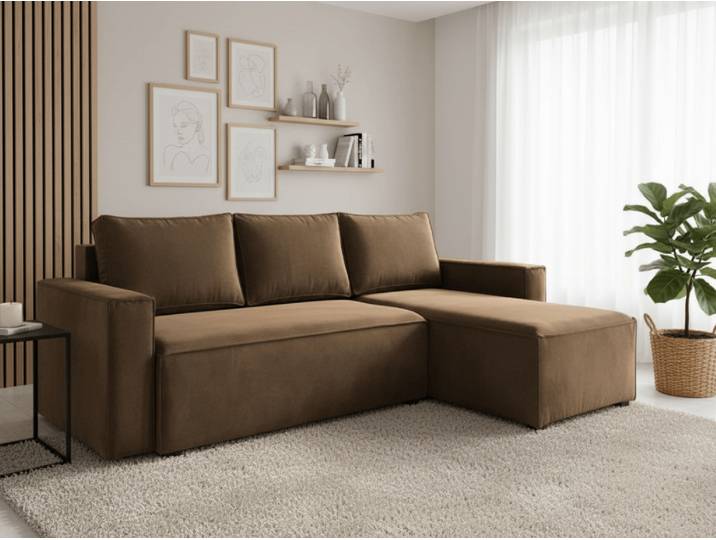
ANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. QualitätANGEBOT Hellbraunes ausziehbares Ecksofa CAVELO, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Eckvariante: Universelle Ecke Größe: Sofa 230 cm Farbe: Hellbraun Bezug: Monolith 09 Material des Sofas Bezugsstoff: Weicher und glatter Veloursstoff Monolith mit metallischen Effekten Eigenschaften des Bezugs: Wasserabweisende Beschichtung zur Reduzierung der Flüssigkeitsaufnahme, leicht zu reinigender Stoff Zusammensetzung des Bezugs: 100% Polyester Abriebfestigkeit (Martindale): 100.000 Zyklen Sitztyp: Schaumpolsterung Schaumart: Elastischer T30-Polyurethan Höhe der Schaumfüllung: 8 cm Konstruktion: Massivholz, Spanplatte, Sperrholz, Hartfaserplatte Abmessungen des Sofas Breite: 230 cm Tiefe: 140 cm Höhe: 83 cm Sitzbreite: 200 cm Sitzhöhe: 38 cm Sitztiefe: 71 cm / 130 cm Höhe der Füße: 5 cm Breite der Armlehnen: 15 cm Schlaffläche: 130 x 200 cm Tragfähigkeit des Sofas: 110 kg / 1 Sitzplatz Ausstattung Stauraum: Ja Stauraummaße: ca. 130 x 70 cm Platzierung: Unter dem Sitzbereich des Sofas Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Schlafausführung Ausziehbar zum Bett: Ja Bettmaß: 130 x 200 cm Art des Ausziehens: Manuell mit klappbaren Rückenlehnen Geliefert in zerlegtem Zustand. Der Stoff Monolith wird aufgrund seiner glatten Oberfläche mit samtiger Struktur und dezentem Glanz mit Samt verglichen. Wegen ihrer einzigartigen Eigenschaften wie Festigkeit, Beständigkeit und hoher Weichheit wird sie als Polsterstoff verwendet. Ein Vorteil der Textilie Monolith ist die Widerstandsfähigkeit gegen Pilling und Licht. Bei natürlichem Lichteinfall behalten die Farben weitgehend ihr Erscheinungsbild. Der samtig weiche Monolith besteht aus 100% Polyester mit höherem Flächengewicht, die eine spezielle Schutzschicht überzieht. Diese bildet eine hydrophobe Schicht, die das sofortige Eindringen von Flüssigkeiten verhindert. Bei Flüssigkeitsverschmutzung empfehlen wir, diese sofort mit einem Papiertuch aufzusaugen. Zur Reinigung verwenden Sie nur spezielle Reinigungsmittel für Polstermöbel. Ein wichtiger Parameter verwendeter Stoffe ist ihre Festigkeit und Abriebfestigkeit, bekannt als der Martindale-Test. Unter Laborbedingungen bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen des Stoffes Monolith beträgt fast 100.000. Haushaltsübliche Stoffe haben etwa 20.000 Zyklen. Farbe:Braun373,30 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Was sind die wichtigsten Kriterien, die Kreditgeber bei der Auswahl von Kreditnehmern berücksichtigen?
Die wichtigsten Kriterien, die Kreditgeber berücksichtigen, sind die Kreditwürdigkeit des Kreditnehmers, seine finanzielle Stabilität und seine bisherige Kreditgeschichte. Kreditgeber prüfen auch das Einkommen des Kreditnehmers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Zusätzlich werden auch Faktoren wie die Beschäftigungsdauer und die Verwendungszweck des Kredits berücksichtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.